湖南投资新趋势:实业投资与产业运营如何协同驱动资产增值
过去三年,湖南制造业增加值年均增长保持在6%以上,长沙工程机械、株洲轨道交通、湘潭钢铁深加工等产业集群持续释放投资机会。但一个现实问题摆在投资者面前:单纯注资已很难获得超额回报,资产增值的逻辑正在从"投进去"转向"管出来"。实业投资与产业运营的深度咬合,才是当下湖南投资环境中真正跑得通的路径。
为什么"投管一体"比单纯投资更有效?
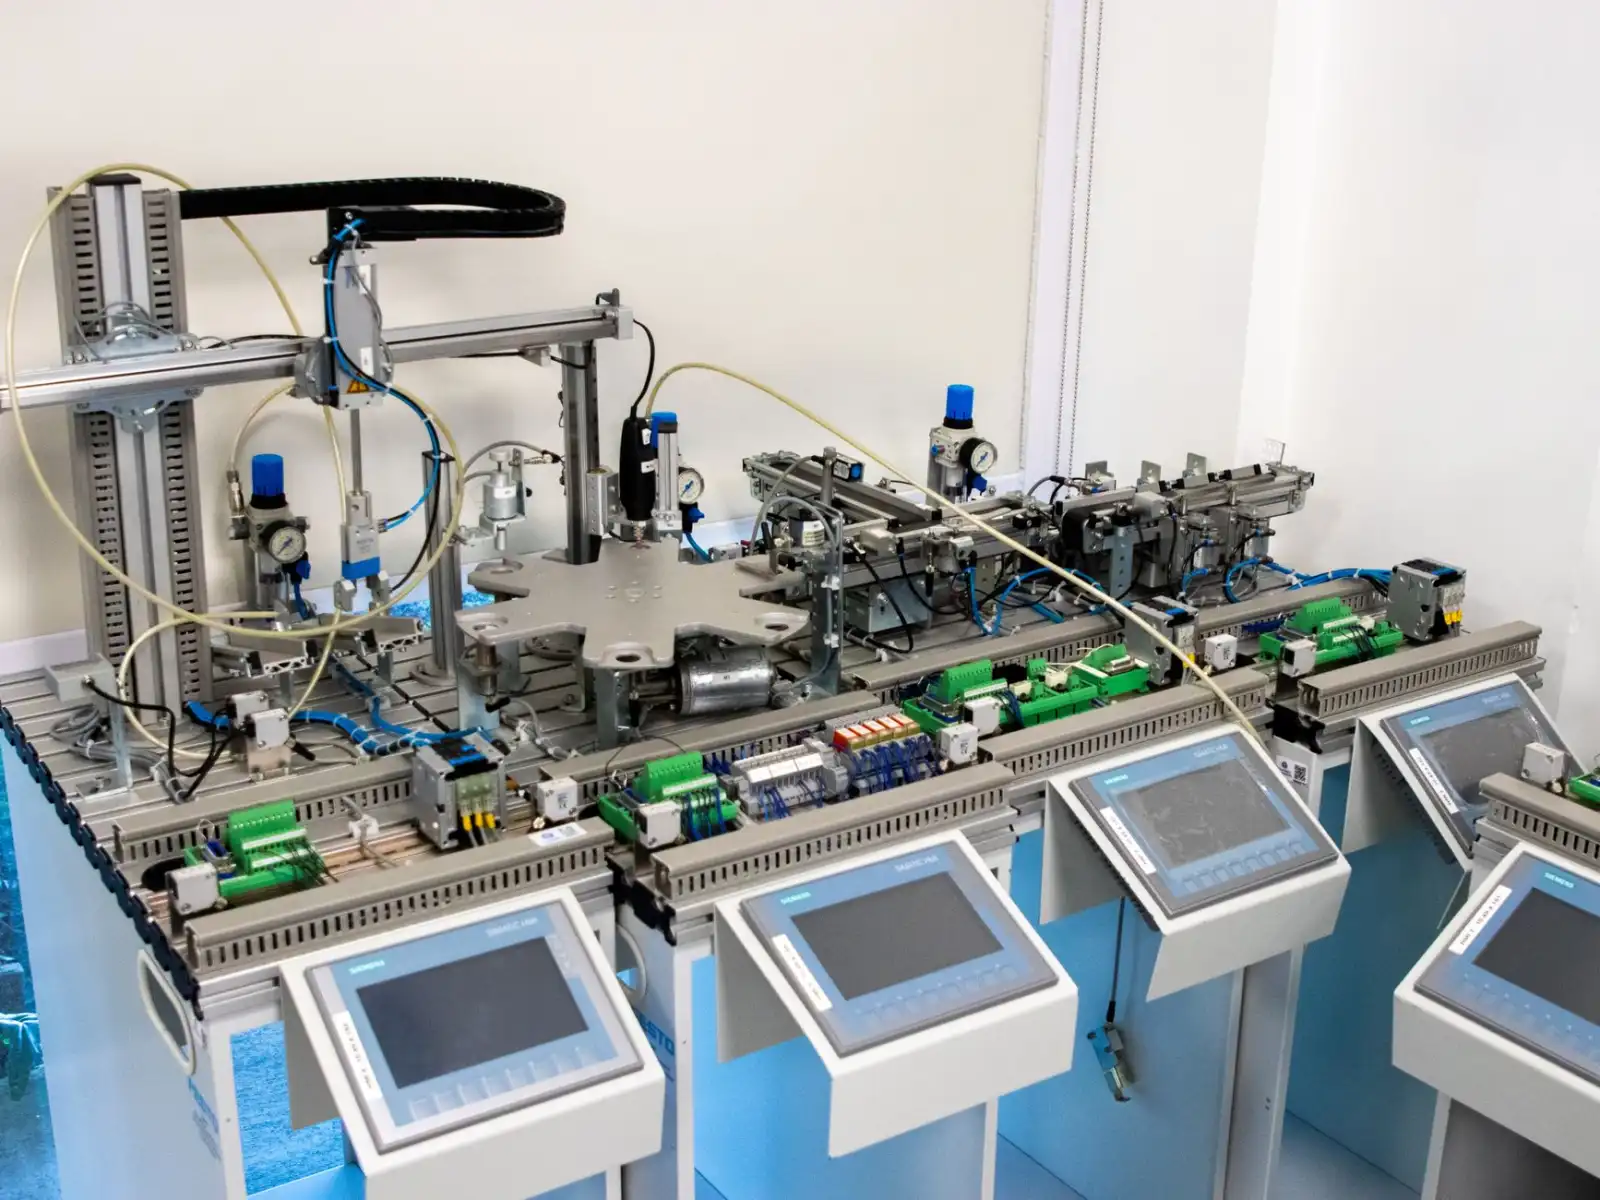
传统投资模式下,资金进入企业后,投方对经营介入有限,收益高度依赖标的自身的增长惯性。而在湖南当前的产业土壤中,大量制造型企业拥有技术积累和产能基础,却在供应链管理、成本控制、市场拓展等环节存在明显短板。这正是产业运营能力可以发挥杠杆效应的地方。
以战信龙腾在湖南投资实践中的观察为例,当投方将运营团队嵌入被投企业的采购、生产和销售环节后,通常能在6-12个月内实现以下改善:
- 采购端:通过集中采购和供应商重新谈判,原材料成本可压缩5%-12%
- 生产端:引入精益管理后,设备综合效率(OEE)平均提升10-18个百分点
- 销售端:优化客户结构,将账期超过90天的客户占比控制在20%以内
资产管理的角色:让存量资产"活"起来
资产管理在投管一体中承担的是"底盘"功能。湖南不少实业企业拥有土地、厂房、设备等重资产,但资产利用率参差不齐。有效的资产管理不是简单做台账,而是围绕资产回报率进行动态调配——哪些产线该扩、哪些该转、哪些该退出,需要用数据说话。
实际操作中,建议关注三个核心指标:净资产收益率(ROE)、总资产周转率、经营性现金流与净利润的比值。前两者衡量资产效率,第三者验证利润质量。三个指标同步改善,才说明运营真正产生了价值。
落地执行中的两个关键注意事项
投管一体并非万能公式,执行中有两个容易踩的坑。一是运营介入的边界感——投方团队不能替代原有管理层做日常决策,而是通过机制建设和数据工具赋能,否则容易引发团队抵触甚至核心人员流失。二是行业适配度——运营方法论需要根据细分行业调整,工程机械的供应链逻辑和食品加工的品控逻辑完全不同,不能一套模板打天下。
常见问题:投管一体适合什么阶段的企业?
通常来说,年营收在3000万至5亿之间的成长型企业最为适配。这个阶段的企业已有一定产能和市场基础,但管理体系尚未定型,运营改善的空间大、见效快。初创期企业更需要资金而非运营,成熟期企业则往往已有较强的管理团队,介入空间有限。
湖南投资市场的结构性机会正在从"铺量"转向"深耕"。战信龙腾在实业投资与产业运营协同方面的探索表明,只有把运营能力作为投资的核心竞争力来建设,才能在资产增值的长跑中保持优势。对于关注湖南投资机会的从业者而言,选对赛道重要,选对投后管理方式同样关键。